Prowadzenie pozarolniczej działalności gospodarczej wiąże się z obowiązkiem corocznego rozliczenia podatku dochodowego od osób fizycznych. W przypadku przedsiębiorców zasady te różnią się od standardowych rozliczeń pracowniczych, zarówno pod względem stosowanych formularzy, jak i dostępnych form opodatkowania czy możliwości zaliczania wydatków do kosztów podatkowych. Dlatego istotne jest, aby przedsiębiorca znał aktualne reguły rozliczenia PIT, obowiązujące stawki podatkowe oraz przysługujące ulgi. W niniejszym artykule przedstawiamy kluczowe informacje dotyczące rozliczenia PIT dla osób prowadzących działalność gospodarczą za 2025 rok.
Jakie formularze PIT składa przedsiębiorca za 2025 rok?
Rodzaj deklaracji PIT, którą należy złożyć, zależy bezpośrednio od wybranej formy opodatkowania działalności gospodarczej.
PIT-36 - działalność opodatkowana według skali podatkowej
Przedsiębiorcy rozliczający się na zasadach ogólnych (skala podatkowa) składają formularz PIT-36. W deklaracji tej wykazuje się zarówno przychody i koszty związane z działalnością gospodarczą, jak i inne osiągane dochody, np. z umowy o pracę czy umów cywilnoprawnych. Podatek obliczany jest od dochodu, czyli przychodu pomniejszonego o koszty uzyskania przychodu, a następnie o przysługujące ulgi i odliczenia.
PIT-36L - podatek liniowy
Formularz PIT-36L przeznaczony jest dla przedsiębiorców, którzy wybrali opodatkowanie dochodów z działalności gospodarczej jednolitą stawką 19%, niezależnie od wysokości dochodu. Rozwiązanie to eliminuje progresję podatkową, jednak wiąże się z ograniczeniami - podatnik nie korzysta z kwoty wolnej od podatku ani z części ulg, w tym ulgi na dzieci.
PIT-28 - ryczałt od przychodów ewidencjonowanych
Przedsiębiorcy rozliczający się w formie ryczałtu od przychodów ewidencjonowanych składają formularz PIT-28. W tym modelu opodatkowaniu podlega sam przychód, bez możliwości pomniejszania go o koszty uzyskania. Stawka podatku zależy od rodzaju prowadzonej działalności i jest określona w ustawie.
Jakie koszty można odliczyć w PIT 2025 przy działalności gospodarczej?
Prowadzenie firmy daje możliwość zaliczania do kosztów podatkowych wielu wydatków ponoszonych w celu osiągnięcia przychodu lub zabezpieczenia źródła przychodów. W rozliczeniu PIT za 2025 rok do kosztów uzyskania przychodu mogą zostać zaliczone m.in.:
- wynagrodzenia pracowników wraz ze składkami ZUS finansowanymi przez pracodawcę,
- zakup towarów handlowych i materiałów wykorzystywanych w działalności,
- czynsz za wynajem lokalu biurowego lub użytkowego,
- amortyzacja środków trwałych, takich jak samochody, maszyny czy sprzęt komputerowy,
- koszty funkcjonowania biura, w tym opłaty za energię, internet, telefon i wodę,
- wydatki na reklamę i marketing, w tym promocję w internecie oraz tworzenie i utrzymanie strony www,
- zakup sprzętu komputerowego i oprogramowania wykorzystywanego w firmie,
- usługi księgowe, prawne i doradcze, niezbędne do prawidłowego prowadzenia działalności.
Termin złożenia PIT za 2025 rok
Przedsiębiorcy zobowiązani do rozliczenia PIT za 2025 rok muszą złożyć odpowiednią deklarację do 30 kwietnia 2026 roku. Termin ten dotyczy zarówno rozliczeń według skali podatkowej, podatku liniowego, jak i ryczałtu. W tym samym czasie należy również dopłacić ewentualny podatek wynikający z zeznania.
PIT/O - ulgi i odliczenia w rozliczeniu działalności gospodarczej za 2025 rok
Przy rozliczeniu PIT za 2025 rok przedsiębiorcy mogą skorzystać z szeregu ulg podatkowych, wykazywanych w załączniku PIT/O, w tym m.in.:
- ulgi na dzieci,
- ulgi rehabilitacyjnej,
- preferencji IP Box,
- ulgi na Internet (przy spełnieniu ustawowych warunków),
- ulgi z tytułu wpłat na IKZE.
Zastosowanie ulg pozwala znacząco obniżyć wysokość podatku do zapłaty.
Kwota wolna od podatku w PIT 2025
W 2025 roku kwota wolna od podatku nadal wynosi 30 000 zł i ma zastosowanie do przedsiębiorców rozliczających się według skali podatkowej. Oznacza to, że dochód do tej wysokości nie podlega opodatkowaniu. Po jej przekroczeniu podatek naliczany jest według stawek 12% i 32%, natomiast podatnicy liniowi stosują jednolitą stawkę 19%.
Skutki błędów w rozliczeniu PIT
Nieprawidłowe rozliczenie PIT może skutkować powstaniem zaległości podatkowych, naliczeniem odsetek za zwłokę, a w niektórych przypadkach również odpowiedzialnością karno-skarbową. Z tego względu przedsiębiorcy powinni dochować szczególnej staranności przy sporządzaniu deklaracji oraz terminowym wywiązywaniu się z obowiązków wobec urzędu skarbowego.
Podsumowanie - PIT 2025 w działalności gospodarczej
Rozliczenie PIT za 2025 rok w działalności gospodarczej wymaga wyboru właściwej formy opodatkowania, prawidłowego wykazania przychodów, kosztów oraz zastosowania dostępnych ulg i odliczeń. Kluczowe znaczenie ma również dotrzymanie terminów składania deklaracji. Świadome wykorzystanie preferencji podatkowych pozwala obniżyć obciążenia fiskalne i zwiększyć bezpieczeństwo podatkowe przedsiębiorcy.
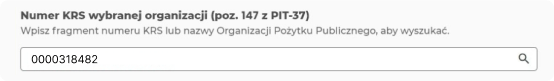
Twój podatek ma moc! Przekaż 1,5% na Akademię Liderów Innowacji i Przedsiębiorczości Fundacja dr Bogusława Federa, wpisując w PIT numer KRS 0000318482. Wspieraj z nami polską mikroprzedsiębiorczość.
Podstawa prawna:
- Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (t.j. Dz. U. z 2025 r. z późn. zm.)